sábado, 27 de octubre de 2012
MIS CUADROS DE PRAGA!!
Por fin colocados mis cuadritos de Praga ¡¡me encantan!!
Ahora tengo allí a mis amigos Paula y Milan, ¡ojalá pueda ir a veros! ¡me encantaría volver a pasear por Praga!
Anina
¿Se pueden evitar las crisis financieras?: La lección de la historia (JUAN TORRES LÓPEZ)
La sabiduría convencional más extendida y de mayor influencia social
tiende a presentar las crisis financieras como una especie de accidentes
inevitables, y precisamente por ello, también impredecibles. Los
modelos que se enseñan en las facultades de Economía muestran que la
probabilidad de que los mercados financieros se perturben fatalmente
cuando se les deja actuar libremente es casi nula, así que solo el azar o
fenómenos accidentales podrían considerarse como sus causas
desencadenantes cuando efectivamente se producen (Como dice Joseph
Stiglitz en Caída libre. El libre mercado y el hundimiento de la economía mundial,
Taurus, Madrid 2010, p.131, “según los modelos estándar, el tipo de
crac de los mercados de acciones que se produjo el 19 de octubre de 1987
podría ocurrir solo una vez cada 20.000 millones de años, un lapso de
tiempo mayor que la existencia del universo. Pero, a continuación, otro
acontecimiento ‘de una vez en la vida’ se produjo tan solo diez años
después, como parte de la crisis financiera de 1997-1998″).
Como en otras ocasiones y en relación con otros asuntos, este tipo de
explicaciones se mantienen y difunden, a pesar de que la realidad
muestra tercamente que no son veraces, hasta convertirse en las que todo
el mundo da como buenas y aceptables. Actualmente disponemos de datos
suficientes como para saber con bastante precisión cuándo y dónde se han
producido las crisis financieras, qué factores las han provocado y cuál
ha sido el entorno económico, político, institucional, social o incluso
psicológico en el que se han producido, cómo se han manifestado y qué
efectos han tenido. Esos datos nos proporcionan, para periodos ya muy
largos de tiempo, un conocimiento bastante riguroso y contrastado de
todo lo que tiene que ver con las crisis financieras y particularmente
de las circunstancias que se dan o no cuando se han producido y cuando
no las ha habido.
Los datos históricos son muy elocuentes, tal y como demuestra la
Gráfica nº 1 que presenta Alan M. Taylor en una investigación
recientemente publicada (Alan M. Taylor, The great leveraging.
Working Paper 18290 http://www.nber.org/papers/w18290, p. 3.) a partir
de los datos ampliados que proporcionan Qian, Reinhart y Rogoff (Rong
Qian, Carmen M Reinhart, and Kenneth S Rogoff, On Graduation from Default, Inflation and Banking Crises: Elusive or Illusion?, NBER Macroeconomics Annual 2010, MIT Press).
En
ella puede comprobarse que, en los diversos países estudiados, las
crisis financieras no se han producido en todos los momentos ni con
igual intensidad en todas las economías, sino que ha habido fases con
mayor incidencia de crisis que en otras y que, en algún período largo,
ni siquiera se han producido. Se puede deducir, entonces, que si
descubrimos qué tienen de particular las etapas con apenas crisis
financieras y aquellas otras en las que abundan, podremos deducir las
condiciones para que estas no se produzcan.
Los datos empíricos demuestran que desde la finalización de la
segunda guerra mundial hasta los años ochenta el porcentaje de economías
de alto, mediano o bajo ingreso que sufrieron crisis financieras fue
prácticamente nulo, a diferencia de lo que había ocurrido en épocas
anteriores y también a partir de los ochenta. Por tanto, se pueden
establecer en principio dos grandes conclusiones. La primera, que las
crisis financieras son evitables, puesto que prácticamente no se dieron
durante un periodo muy largo de la historia contemporánea. La segunda,
que lo que habría que hacer para evitarlas sería, sencillamente, tratar
de reproducir las condiciones que se dieron en los periodos en los que
no hubo crisis financieras
Los factores asociados a la ausencia de crisis financieras
Las características de las economías capitalistas en las que
prácticamente no hubo crisis financieras entre 1945 y 1980 son también
muy claras.
Desde el punto de vista del marco institucional se daban dos
circunstancias principales que sabemos que limitan la generación de este
tipo de crisis: una regulación de las finanzas nacional y bastante
severa y un control de capitales que hacía imposible que se dirigieran
de un lugar a otro imprevisiblemente, sin dejar rastro o sin las
supervisión de las autoridades. Algo que además implicaba que, salvo en
casos muy particulares y para operaciones expresamente prohibidas, no
existían los más tarde llamados paraísos fiscales ni nada por el estilo.
Además sabemos que, aunque esta etapa no fue ajena a la expansión del
crédito, su crecimiento fue relativamente moderado, sobre todo, si se
le compara con el que se da en las fases en las que la proporción de
países sufriendo crisis financieras es mucho mayor. Y también que en ese
periodo apenas si se producía lo que más tarde fue una innovación financiera vertiginosa y casi compulsiva para satisfacer las demanda de liquidez para operaciones especulativas, porque
la inmensa mayoría de las operaciones financieras, y sobre todo
bancarias, estaban principalmente o casi exclusivamente orientadas a
financiar a las empresas, al consumo y al negocio productivo, que no
necesitan los productos sofisticados que tanto atraen a los
especuladores, sino una financiación directa, rápida, económica y
segura.
En resumidas cuentas, los factores que estuvieron asociados a la
etapa más larga de estabilidad financiera del último siglo y medio
fueron una supervisión financiera nacional y estrecha, control de
capitales, crecimiento limitado del crédito, orientación preferente de
los recursos financieros a la actividad productiva, y ausencia de
innovación financiera con pretensión especulativa. Todo lo cual fue de
la mano, y eso no podía ser fruto de la casualidad, de más ahorro, de
mayor tasa de inversión real, y de elevados ritmos de crecimiento de la
actividad y el empleo.
No quiero decir con ello que la ausencia de crisis financieras en los
años llamados gloriosos del capitalismo fuese asociada a la mejor de
las situaciones económicas, porque es bien sabido que en esta etapa se
producían otros problemas provocados por la desigualdad, el control de
los mercados o la asimetría en el ejercicio de la derechos de
apropiación que son típicos del capitalismo (Una crítica de ese periodo
en Juan Torres López, Desigualdad y crisis económica. Fundación
Sistema. Madrid 2000). Pero lo que sí creo que se puede afirmar
rotundamente es que bajo determinadas condiciones es posible evitar que
se produzcan las perturbaciones y crisis financieras que nos asolan en
nuestra época. No es verdad, por tanto, que las crisis financieras sean
un fenómeno accidental o inevitable, ni siquiera en la economía
capitalista porque, como hemos visto, cuando ésta (bien es cierto que
como consecuencia de un equilibrio de fuerzas que restringe la capacidad
de obrar del capital) limita la libertad del capital financiero,
reprime la volatilidad de las inversiones improductivas y desincentiva
eficazmente las operaciones especulativas, entonces, la realidad muestra
que se evita la existencia de crisis financieras.
Prueba de esta últimas afirmaciones la proporciona, sensu contrario,
lo que ha ocurrido en la etapa posterior y última analizada. Cuando a
partir de 1980 se desmantela el régimen financiero anterior, haciendo
que desaparezca casi toda la supervisión y dando vía libre a los
capitales e inversores, cuando se instala el régimen de plena libertad
de movimientos del capital, cuando se permite que las nuevas tecnologías
se utilicen para crear modos supersofisticados de inversión
especulativa, cuando se deja que el sistema financiero y bancario aleje
los recursos de su uso productivo para dedicarlos a la especulación,
cuando se aplican políticas que reducen los ingresos de la mayoría de la
población y de las empresas, que se ven obligadas a endeudarse
constantemente, o que imponen modos de vida (propiedad de la vivienda,
grandes infraestructuras,…) que reclaman grandes cantidades de crédito, …
es entonces cuando las crisis financieras vuelven a producirse por
doquier, llegándose a dar, si se suman a las situaciones de stress
financiero más coyuntural, en número superior a 130 desde 1970 hasta la
actualidad (Sobre los orígenes y naturaleza de la crisis, Juan Torres La crisis delas hipotecas basura, ¿por qué se ha caído todo y no se ha hundido nada? Sequitur, Madrid 2010. Versión en pdf en: http://juantorreslopez.com/wp-content/uploads/sequitur-final.pdf).
En definitiva, pues, sabemos perfectamente lo que hay que evitar y lo
que hay que establecer, lo que hay que hacer y lo que no, para que no
haya crisis financieras. Si las hay, por tanto, no es porque no sepamos
cómo evitarlas. Y si hoy día no se toman medidas efectivas para acabar
con la actual no es porque no sepamos qué hay que hacer para terminar
con ella.
Lógicamente, eso lleva a poner sobre la mesa otro tipo de cuestiones,
a las que no puedo responder aquí: por qué no se adoptan las medidas
que podrían poner fin a la crisis y si no será que hay grupos sociales y
financieros cuyos beneficios son tan cuantiosos en el régimen
liberalizado asociado a las etapas de crisis financiera, que les
compensa mantener ese régimen, porque dichos beneficios superan con
mucho los costes que les pueda produce una crisis financiera, sobre
todo, cuando pueden hacer que las autoridades y organismos “jueguen a su
favor”.
Y otra última cuestión a la que tampoco puedo referirme ahora, es
tratar de saber si el capitalismo de nuestra época, el que ya ha probado
la sangre que supone poder invertir 1.000 millones de dólares cada
cuatro segundos, y obtener de esa forma beneficios extraordinarios y
mucho más cómodos que los que proporciona la economía productiva, si
esos especuladores que hoy día actúan como si fueran los amos del mundo,
van a estar dispuesto a dejar de beberla para vivir con beneficios
limitados y para ponerse al servicio de las empresa y los trabajadores y
familias que crean riqueza (Sobre este asunto, Vicenç Navarro y Juan
Torres López, Los amos del mundo. Las armas del terrorismo financiero. Espasa, Barcelona 2012).
Pero eso es algo que solo con el tiempo se podrá responder.
Etiquetas:
ARTICULOS OPINIÓN - JUAN TORRES LÓPEZ
TARTA DE LIMA - THERMOMIX -
El viernes preparé el bizcocho y el sábado acabé de hacer esta rica Tarta de lima - La Juani de Ana Sevilla -, me encantaba la receta con ese colorcito verde que tanto me gusta!, y la verdad que pensé que no iba a conseguir el color porque los colorantes que tengo son los líquidos, pero mezclando unas gotitas de azul y unas de amarillo ¡lo conseguí! jejeje. No está nada ácida, que a mi los cítricos no me van mucho por eso, ¡está muy buena! ¡a Juanma le ha gustado mucho!.
Anina
Etiquetas:
COCINA,
COCINA - TARTA DE LIMA
¡NO GOLPEEN A MANIFESTANTES! - AMNISTÍA INTERNACIONAL -
Más allá de las dramáticas consecuencias en la vida de los españoles y
españolas, la crisis económica nos está dejando otras imágenes
intolerables. Entre ellas, las de agentes de policía haciendo uso desproporcionado de la fuerza
y utilizando material antidisturbios contra personas que simplemente se
estaban manifestando de forma pacífica contra los recortes.
Y lo peor es que esos abusos ni se investigan ni se castigan. En las contadas ocasiones en que se han iniciado investigaciones, las demandas han sido archivadas porque no había manera de identificar a los y las agentes de policía implicados.
No se puede aceptar que se reprima violentamente y con total impunidad el derecho a alzar la voz de forma pacífica.
No queremos ver más imágenes de personas de todas las edades ensangrentadas por el golpe de la porras o el impacto de bolas de goma. No vamos a permitir que se repitan cargas policiales injustificadas sin que haya consecuencias para las personas responsables.
Súmate a nosotros para decir basta a actuaciones que violan derechos humanos.
Firma nuestra petición para exigir que la policía uniformada vaya identificada correctamente, y que se investiguen, de manera pronta y exhaustiva, todos los abusos policiales, y se castigue a los responsables. Tu firma será enviada al ministro del Interior.
El derecho a la protesta pacífica es irrenunciable. Y para protegerlo, te necesitamos.
Esteban Beltrán
Director Amnistía Internacional - Sección Española (@amnistiaespana)
Etiquetas:
DERECHOS HUMANOS - AMNISTÍA INTERNACIONAL
viernes, 26 de octubre de 2012
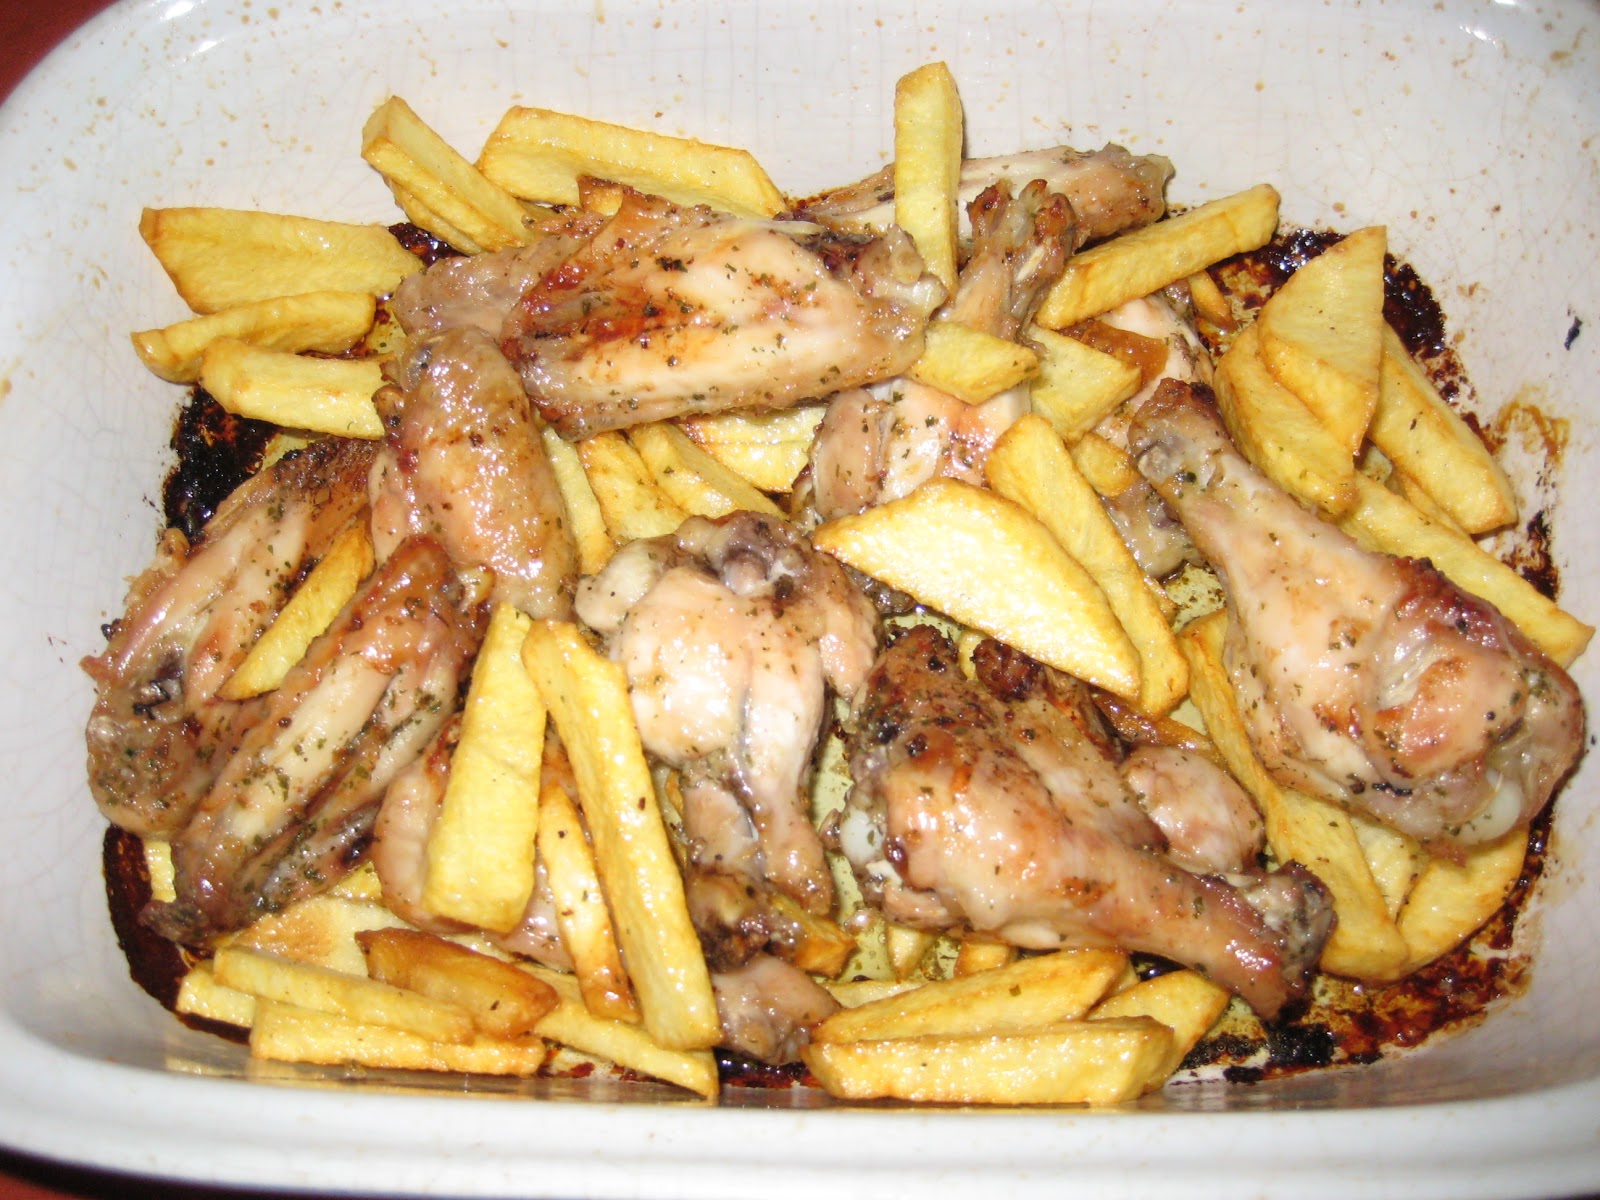
ALITAS DE POLLO AL HORNO
Hoy tuve el día libre ¡que bien sienta!, así que después de visitar a Neil y a Tanya en el hospital, me vine para León, y con Juanma preparamos estas Alitas de pollo al horno - Para estar por casa, ¡estaban muy ricas!
Anina
Etiquetas:
COCINA,
COCINA - ALITAS DE POLLO AL HORNO
miércoles, 24 de octubre de 2012
MEXICO - ISMAEL SERRANO -
Duermo en el ombligo de la luna
y de noche el águila se posa
sobre la grúa que levanta otro piso
del periférico, serpiente de hormigón
que enrosca nuestro coche y nuestro sueño.
Me llevaré 132 dalias
para que Neptuno,
en Madrid, aguas que fluyen,
cuide de los navegantes
que reclaman la luz de otros faros,
la siembra de corales
en los acantilados grises
donde los niños lloran
y la espuma dibuja animales heridos,
cuerpos doblados por la crisis,
por el viento que muerde
la cordura y tus bolsillos.
Un poeta encabeza la marcha
de dalias que buscan la boca de un fusil,
como el amante la boca que despide,
un poeta huérfano de hijo,
que camina frente a un pueblo rehén
de las sombras y las balas.
México,
visto por las ventanillas
de un coche atrapado
en un enjambre de luciérnagas
que se apagan,
es un mar embravecido
que brilla plateado allá a lo lejos,
con ruido de gaviotas que persiguen
al último pesquero que regresa.
No habrá tuna que crezca sobre piedra
que calme la tos o los dolores
de los jóvenes que gritan en la calle
preguntando al viento donde está
el alma de quien firma los decretos,
la luz que guardaron en cristales,
recipiente donde duermen cenicientas
que no hay beso ni sufragio que despierten.
México, aquí estamos y te rezo,
en la tumba, en Garibaldi, de tu reina.
Respirar, lo sabes bien, es una excusa,
saber de tu perfume es el anhelo.
En el centro de la luna hoy te sueño.
ISMAEL SERRANO
para que Neptuno,
en Madrid, aguas que fluyen,
cuide de los navegantes
que reclaman la luz de otros faros,
la siembra de corales
en los acantilados grises
donde los niños lloran
y la espuma dibuja animales heridos,
cuerpos doblados por la crisis,
por el viento que muerde
la cordura y tus bolsillos.
de dalias que buscan la boca de un fusil,
como el amante la boca que despide,
un poeta huérfano de hijo,
que camina frente a un pueblo rehén
de las sombras y las balas.
visto por las ventanillas
de un coche atrapado
en un enjambre de luciérnagas
que se apagan,
es un mar embravecido
que brilla plateado allá a lo lejos,
con ruido de gaviotas que persiguen
al último pesquero que regresa.
que calme la tos o los dolores
de los jóvenes que gritan en la calle
preguntando al viento donde está
el alma de quien firma los decretos,
la luz que guardaron en cristales,
recipiente donde duermen cenicientas
que no hay beso ni sufragio que despierten.
en la tumba, en Garibaldi, de tu reina.
Respirar, lo sabes bien, es una excusa,
saber de tu perfume es el anhelo.
En el centro de la luna hoy te sueño.
ISMAEL SERRANO
Etiquetas:
POEMAS - ISMAEL SERRANO,
POESÍA
¡¡BIENVENIDO LIAM!!
¡¡NEIL, TANYA!! ¡¡ENHORABUENA POR VUESTRO PEQUE!!
¡Estoy deseando conocer a mi primin! cuidaros mucho, muchos besos para los tres.
Anina
¡Estoy deseando conocer a mi primin! cuidaros mucho, muchos besos para los tres.
Anina
martes, 23 de octubre de 2012
Los intereses de los préstamos bancarios: ¿qué justificación tienen y por qué no deberíamos pagarlos? (JUAN TORRES LÓPEZ)
Cualquier persona que haya tenido que devolver un préstamo
sabe lo que significan los intereses a la hora de pagarlo. Uno recibido,
por ejemplo, al 7% supondría tener que devolver casi el doble del
capital recibido al cabo de diez años.
Tanto es el peso de lo intereses que llevan consigo los préstamos que
durante mucho tiempo se consideró que cobrarlos por encima de unos
niveles determinados más o menos razonables se consideraba no solo un
delito de usura sino una acción inmoral, o incluso un pecado grave que
condenaría para siempre a quien lo cometiera.
Hoy día, sin embargo, casi todos los gobiernos han eliminado esa
figura delictiva y a todo el mundo le parece natural que se cobren
intereses legales de hasta un 30% (esto es lo que cobran en estos
momentos los bancos españoles a los clientes que sobrepasen su línea de
crédito) o que haya naciones hundidas en la miseria no exactamente por
lo que deben sino por la cuantía de los intereses que han de pagar.
Los países de la Unión Europea renunciaron a tener un banco central
que los financiara cuando necesitasen dinero y entonces tienen que
recurrir a la banca privada en esas circunstancias. En consecuencia, en
lugar de financiarse al 0%, o a un interés mínimo que simplemente cubra
los gastos de administrar la política monetaria, tienen que hacerlo al
4, 5, 6 o incluso al 15% en algunas ocasiones. Y eso hace que cada año
los bancos privados reciban entre 300.000 millones y 400.000 millones de
euros en forma de intereses (¿tengo, entonces, que explicar quién
estuvo y por qué detrás de la decisión de que el Banco Central Europeo
no financiara a los gobiernos?).
Los economistas franceses Jacques Holbecq y Philippe Derudder han
demostrado que Francia ha tenido que pagar 1,1 billones de euros en
intereses desde 1980 (cuando el banco central dejó de financiar al
gobierno) a 2006 para hacer frente a la deuda de 229.000 millones
existente en ese primer año (Jacques Holbecq y Philippe Derudder, La dette publique, une affaire rentable: A qui profite le système?, Ed.
Yves Michel, París, 2009). Es decir, que si Francia hubiera sido
financiada por un banco central sin pagar intereses se habría ahorrado
914.000 millones de euros y su deuda pública sería hoy insignificante.
En España ha ocurrido lo mismo. Nosotros hemos pagado ya, a cuenta de
los intereses (227.000 millones en total desde entonces), tres veces la
deuda que teníamos en 2000 y a pesar de ello ahora seguimos debiendo
todavía el doble de lo que debíamos en ese año (Yves Julien y Jérôme
Duval, España: ¿Cuántas veces tendremos que pagar una deuda que no es nuestra?).
Eduardo Garzón ha calculado que si un autentico banco central hubiese
financiado los déficits de España desde 1989 a 2011 al 1%, la deuda
ahora sería también insignificante, del 14% del PIB y no de casi el 90% (Situación de las arcas públicas si el estado español no pagara intereses de deuda pública).
Y lo curioso es que estos intereses que cobran los bancos a las
personas, a las empresas o a los gobiernos y que lastran continuamente
su capacidad de crear riqueza no tienen justificación alguna.
Se podría entender que alguien cobrase un determinado interés cuando
concediese un préstamo a otro sujeto si al hacerlo renunciase a algo. Si
yo le presto a Pepe 300 euros y eso me impide, por ejemplo, pasar un
fin de semana de vacaciones con mi familia podría quizá justificarse que
yo le cobrase un interés por la renuncia que hago a mi disfrute. Pero
es que eso no es lo que sucede cuando un banco presta.
Lo que la mayoría de la gente no sabe, porque los banqueros se
encargan de disimularlo y de que no se hable de ello, es que cuando los
bancos prestan no están renunciando a algo porque, como decía el Premio
Nobel de Economía Maurice Allais, el dinero que prestan no existe
previamente sino que lo crean ex nihilo, es decir, desde la nada.
El procedimiento es muy sencillo y lo explicamos Vicenç Navarro y yo en nuestro libro Los amos del mundo. las armas del terrorismo financiero (p. 57 y siguientes):
“Supongamos que Pedro se deja
convencer por un banquero y deposita los 100 euros de los que dispone en
un banco, a cambio de recibir un interés del 4% al año. En ese momento,
el banco hace dos anotaciones en su balance, que es el libro en donde
registra sus cuentas:
- Por un lado, anota que
tiene 100 euros como un activo (los activos son los bienes o los
derechos sobre otros que tiene alguien), y más concretamente en concepto
de dinero metálico entregado por Pedro.
- Por otro, anota que tiene un pasivo
(los pasivos son las obligaciones de alguien) de 100 euros, puesto que
ese metálico es en realidad de Pedro y tendrá que devolvérselo en el
momento en que lo reclame.
Al hacerse este depósito tampoco ha
cambiado la canti- dad de dinero en la economía. Sigue habiendo 100
euros, aunque ahora estén físicamente en otro lugar, en la caja del
banco.
Ahora supongamos que otra persona,
Rebeca, necesita 20 euros y veamos qué ocurre en la economía si Pedro le
presta esa cantidad o si es el banco quien lo hace.
Si Pedro tiene 100 euros y le da 20
en préstamo a Rebeca la cantidad de dinero existente en la economía
sigue siendo la misma: 100 euros, solo que ahora 20 están en el bolsillo
de Rebeca y 80 siguen en el de Pedro. El préstamo entre particulares no
ha alterado la cantidad de dinero total aunque sí produce un efecto
importante: Pedro ha renunciado a poder gastar una parte de su dinero,
los 20 euros que le presta a Rebeca.
Pero ¿qué ocurre si no es Pedro quien le da un préstamo de 20 euros a Rebeca sino el banco?
Rebeca irá seguramente atemorizada a
la sucursal banca- ria preguntándose si el señor banquero le hará el
favor de concedérselo. Pero el banquero no tiene duda: desde que recibió
el depósito de Pedro está pensando que este, con toda seguridad, no va a
retirar la cantidad depositada de un golpe, de modo que si deja una
parte de esos 100 euros depo sitados para atender a sus reembolsos y
encuentra a otra per- sona que desee un crédito puede hacer un buen
negocio siempre que le cobre más del 4%.
Cuando llega Rebeca a su banco, el
banquero se frota las manos y, aunque seguramente le pondrá pegas para
disimular quién hace el favor a quién, le concederá enseguida el présta-
mo deseado de 20 euros a un tipo desde luego superior al 4%, pongamos
que al 7%.
Supongamos que le pone esa cantidad a
su disposición en un depósito a su nombre y que le entrega unos cheques
o una tarjeta con los que puede utilizarlo.
¿Cuánto dinero hay en la economía en el momento en que se concede dicho crédito?
Como la inmensa mayoría de la gente
piensa que el dinero es simplemente el dinero legal, contestará que
sigue habiendo 100 euros. Pero si entendemos que el dinero es lo que es,
es decir, medios de pago, veremos claramente que hay más: Pedro puede
hacer pagos con su talonario de cheques por valor de 100 euros y Rebeca
puede pagar hasta gastar los 20 euros que le han dado de préstamo. Por
tanto, desde el mismo momento en que se hizo efectivo el préstamo, en la
economía hay 120 euros en medios de pago. No se han crea- do ni monedas
ni billetes (siguen existiendo por valor de 100 euros) pero sí medios
de pago que llamamos dinero bancario por valor de esos 20 euros”.
Así es como los bancos crean dinero desde la nada cuando dan un
préstamo. El banco crea el dinero en la medida en que crea deuda, pero
lo cierto es que esta también se crea desde la nada: simplemente
anotando el banco en el activo de su balance que los 100 euros que Pedro
había depositado ahora se convierten en 80 mantenidos en la caja y 20
en un préstamo concedido a Rebeca y que esta se obliga a devolver. Si no
fuese así, si el dinero que crean los bancos no naciese de la nada, la
cantidad de dinero no podría aumentar, puesto que un billete o una
moneda no pueden reproducirse materialmente a partir de sí mismos.
Y si sabemos estas cosas tan simples ya podemos responder a la
pregunta del título: ¿qué justificación tiene que los bancos cobren
intereses cuando conceden préstamos y por qué no deberíamos pagarlos?
La respuesta es clara: no hay ninguna justificación y no deberíamos
pagarlos porque proceden de dinero creado de la nada. Si los pagamos es
solo porque los banqueros tienen un privilegio desorbitado que nos
imponen gracias a su enorme poder.
Una agencia pública podría crear esos medios de pago sin ánimo de
lucro y sin apenas ningún coste, simplemente controlando que se
mantenga la proporción adecuada entre actividad económica y medios de
pago.
Pero cuando la creación de dinero se convierte en el negocio de la
banca, es lógico que esta lo cree sin cesar, promoviendo la mayor
generación de deuda posible. La banca privada tiende a aumentar así la
circulación monetaria sin necesidad, artificialmente, y sin que al mismo
tiempo esté aumentando la circulación de activos reales (porque esto
obviamente no está a su alcance).
Esta es la razón de que aumente tanto la deuda y no el que vivamos
por encima de nuestra posibilidades o porque se gaste mucho en educación
o sanidad, como nos dicen siempre.
Ya sabemos entonces lo que hay que hacer para que la economía
funcione mucho mejor: acabar con el privilegio de la banca e impedir que
pueda crear dinero desde la nada aumentando la deuda.
Otro día explicaré la forma alternativa en que podría funcionar
perfectamente el sistema bancario sin que los banqueros disfruten de
este privilegio que nos arruina constantemente.
Etiquetas:
ARTICULOS OPINIÓN - JUAN TORRES LÓPEZ
lunes, 22 de octubre de 2012
GISELA Bakery & Cakery (C/Ramón y Cajal, Ponferrada)
¡¡ENHORABUENA GISE!!
Hoy he estado con mi prima Elena en la pastelería artesanal de mi amiga Gisela, ¡me ha encantado! ¡que bonita! ¡que cuidado cada detalle!, hemos pasado un rato estupendo con sus padres ¡que me ha hecho mucha ilusión verles porque hacía mucho tiempo que no les veía! y con ella ¡a la que quiero un montón!
Las fotos que veis son de una amiga suya, espero que no le importe que las use aquí en mi blog, pero no podía dejar de enseñaros las cosas tan estupendas que hacen ¡ummmm! ¡que rico está todo!.
Espero que se pase mucha gente por la calle Ramón y Cajal de Ponferrada, que allí os esperan unas auténticas delicias artesanales.
Gracias Gise y familia por un rato tan estupendo y por ser tan especiales. Os deseo toda la suerte del mundo.
Anina
Los neoliberales deberían pedir perdón al pueblo español, incluido el catalán (VICENÇ NAVARRO)
Artículo publicado por Vicenç Navarro en el diario digital EL PLURAL, 22 de octubre de 2012
El artículo describe el informe
del gabinete de estudios del Fondo Monetario Internacional que reconoce
el error de las políticas de austeridad (entre otras del proyecto
neoliberal) que han empeorado la recesión causando un perjuicio y daño
al bienestar de las clases populares. El artículo incide en la necesidad
de que los establishments políticos, mediáticos y académicos que han
estado promocionando tales políticas se excusen y pidan perdón por haber
causado tal daño.
El Fondo Monetario Internacional ha
sido la institución internacional que desde los años ochenta ha
promocionado más las políticas públicas encaminadas a reducir el gasto
público social, a disminuir la protección social, a privatizar los
servicios públicos del Estado del Bienestar y las transferencias
públicas como las pensiones, y a reducir los salarios, políticas todas
ellas que han hecho un enorme daño a las clases populares de los países
cuyos gobiernos han seguido sus mandatos. La evidencia de este daño es
robusta y contundente. Tales medidas han sido enormemente
contraproducentes. Lo fueron en Asia, lo fueron en Latinoamérica, y lo
están siendo ahora en la Unión Europea, y muy en especial en la
Eurozona.
Tal ideología, que ha alcanzado la
categoría de dogma, ha dominado la sabiduría convencional de los
establishments financieros (es decir, la banca, las compañías de
seguros, los fondos de inversión de alto riesgo y otros instrumentos)
que han influenciado en gran manera a las instituciones mediáticas y
políticas del país. Tal influencia se ha realizado a través de
fundaciones, instituciones, grupos académicos financiados por tales
establishments, y economistas (con chaquetas llamativas o normales)
promocionados en los mayores medios de mayor difusión del país. En
realidad, la banca tiene una enorme influencia en la cultura académica
económica (financiando congresos, trabajos de investigación económica
-con claro contenido ideológico-, revistas económicas y un largo
etcétera, siendo su influencia sobre el conocimiento económico semejante
al que tiene la industria farmacéutica en el conocimiento médico). Y se
encuentra por todas partes. Desde FEDEA a muchos departamentos de
Economía Universitarios y Colegios de Economistas en este país. Todos
ellos han estado reproduciendo el dogma neoliberal que ha causado y
continúa causando tanto daño.
Y es muy fácil ver por qué han hecho
tanto daño. Estas políticas neoliberales causaron las crisis y ahora
dificultan la salida de ella. La desregulación financiera
(característica del dogma neoliberal) fue la causa de la crisis bancaria
causada por las actividades especulativas de la banca. Y las políticas
fiscales regresivas aumentaron enormemente las desigualdades de renta y
propiedad (con disminución de las rentas del trabajo), que facilitaron
una pérdida de la capacidad adquisitiva de la población, causa de su
enorme endeudamiento. Cuando este endeudamiento no pudo continuarse
debido al estallido de la burbuja inmobiliaria, se creó un enorme
problema de demanda, paralizando la economía y disminuyendo con ello los
ingresos al Estado (ya insuficientes por la regresividad de la política
fiscal), disparándose el déficit.
La política de reducir el déficit a base
de recortes de gasto público empeoró y continúa empeorando la
situación, pues en un momento de parálisis de la demanda doméstica en el
sector privado, lo que se requiere es un estímulo económico a base de
aumentar el gasto público, invirtiendo en áreas de creación de empleo.
Si en lugar de hacer esto se recorta tal gasto, se está empeorando
todavía más la situación. Esto lo saben los estudiantes de primer año de
Políticas Económicas y Políticas Públicas que no hayan recibido ya un
lavado de cerebro por los economistas neoliberales.
El centro de investigación económica del Fondo Monetario Internacional reconoce que las propuestas del FMI estaban equivocadas
Pues bien, el FMI, su centro de
investigación, acaba de escribir un informe que dice que el FMI, la OCDE
y la Comisión Europea (debería incluirse también al Banco Central
Europeo y todas las instituciones, fundaciones, centros de estudios y
economistas citados anteriormente) han estado equivocados en su
aplicación de aquellas políticas neoliberales. Como habíamos dicho
varios de nosotros, el informe indica que tales recortes son
contraproducentes (sí, dice contraproducentes), y muestra datos que
avalan su conclusión. Dice que por cada recorte del gasto público
equivalente, por ejemplo, a un 1% del PIB, se disminuye la actividad
económica mucho más de lo que se creía (se había supuesto que la
economía bajaba un 0,5%). En realidad, el informe indica que va de un
0,9% a un 1,7%, y en el caso de la Eurozona ha sido nada menos que un
2,5%. Es decir que si se corta 1 millón de euros de gasto público, la
economía termina perdiendo 2,5 millones de euros, debido al impacto
multiplicador de tal recorte. Es decir que la reducción de un millón de
euros del gasto público no solo causa la desaparición de un millón de
euros sino también de otras actividades y gastos privados que quedan
afectados negativamente, de manera que al final se pierden 2,5 millones
de euros de actividad económica.
El segundo dato que muestra el informe
del FMI es que los recortes que se están realizando en los países de la
Eurozona están impidiendo su salida de la recesión. En realidad, subraya
que está empeorando la situación, aumentando más y más la deuda
pública. El aumento de la deuda pública se debe al descenso de los
ingresos al estado resultado del bajo crecimiento económico.
El tercer dato es que la bajada de
impuestos como medida de estímulo económico (como los economistas
neoliberales recomiendan) es muy poco eficiente y reduce los ingresos al
estado. El estudio señala que es mucho mejor para estimular la economía
aumentar el gasto público invirtiéndolo en creación de empleo (lo que
unos pocos hemos estado proponiendo desde el inicio de la crisis).
Yo esperaría que todos los
establishments financieros, económicos, mediáticos y políticos que han
estado vendiendo a la población española el dogma neoliberal
distribuyeran ahora tal informe. Y sería de desear que pidieran perdón
al pueblo español (incluyendo el catalán) por el enorme daño que han
causado y continúan causando. No lo harán. En realidad, la falta de
libertad y diversidad ideológica en los medios económicos y mediáticos
lleva a una situación más que paradójica en la que los mismos que
crearon el problema, ahora intentan resolverlo, aplicando las mismas
recetas. Y así nos va en España, incluido Catalunya.
Etiquetas:
ARTICULOS OPINIÓN - VICENÇ NAVARRO
domingo, 21 de octubre de 2012
PASEO POR COBRANA
Hace muchos años ya, cuando estuve haciendo prácticas en la Junta de Castilla y León, en el departamento de espacios naturales y especies protegidas, fui a revisar las fichas del Catálogo de Especímenes Vegetales de Singular Relevancia de mi zona, El Bierzo. Realizando esta tarea, descubrí (unas veces junto a mi madre y mi padre, otras junto a mi amiga Enci y otras con mi prima Elena) unos lugares increibles, llenos de magia, unos lugares que no se deberían perder nunca porque son una maravilla. Entre esos lugares está este alcornocal de Cobrana, ¡precioso!. En su día fui con mi madre, no habíamos vuelto. Hoy fuimos los tres (mis padres y yo), teníamos ganas de enseñarselo a mi padre, que ya está planeando hacerse unas rutitas con la bici por estos parajes, jejeje!
Pasamos una tarde estupenda.
Anina
ANTONIO VEGA (ANTES DE HABER NACIDO)
Mi padre que sabe que me gusta Antonio Vega, compró este disco para tener de recuerdo, ya que no teníamos ninguno suyo.
Muy bonito, me gusta mucho.
Anina
Etiquetas:
CD - ANTONIO VEGA,
MÚSICA
sábado, 20 de octubre de 2012
CUADRO PINTADO POR MI TIA TINA
Este precioso cuadro me lo regaló mi tia Tina por mi cumpleaños, me hizo muchísima ilusión porque pinta muy bien y me encantan sus cuadros. Este sábado por fin lo colocamos en su sitio, ¿a que ha quedado preciosa nuestra habitación?, gracias Tina, ¡te quiero un montón!
Anina
viernes, 19 de octubre de 2012
CONCIERTO AMANCIO PRADA Y PACO IBÁÑEZ (Auditorio Niemeyer, Avilés)
Ha merecido la pena ir a Avilés a ver este conciertazo, ¡son únicos! Amancio estuvo perfecto, perfecta su voz, perfecta su interpretación, lo he visto un montón de veces y siempre está magnífico. A Paco nunca le había visto en directo, es una pasada, muy difícil de describir, ¡hay que verle!. Pues juntos, son mucho más que dos, ¡jajaja!, ¡nos encantó a todos!
Anina
CENTRO NIEMEYER (AVILÉS, ASTURIAS)
Nos enteramos de que actuaba Amancio Prada y Paco Ibáñez en Avilés, en el Auditorio Niemeyer, y no podíamos dejar escapar la ocasión de verles a los dos en directo. Así que para allá que nos fuimos los tres. Entramos directamente en el Centro Niemeyer, dimos un paseo por el recinto, tomamos algo en una de las cafeterías y luego nos fuimos al concierto.
Anina
Suscribirse a:
Entradas (Atom)


-1200.jpg)